


최신기사
- “美, 중간선거 후 이란 대규모 공습 검토… 걸프국에 대비 지시”
- 광양제철소, 사랑의열매 기부 물적부문 대상 수상
- 고흥 우주발사체 국가산단 조성 본격화… 11월 승인 고시 전망
- 광산구, 10‧29 이태원 참사 4주기 추모
- 강신철, 美헤그세스와 취임 후 첫 대면… 전작권 전환 논의한 듯
- 네타냐후, 승리 선언에도 과반 불투명… 野 ‘아랍 연정’ 차단
- 대선 패배 보우소나루, 출국금지 직후 美입국… 룰라 “수치스럽다”
- 李대통령 “경제 성장, 일터서 목숨 잃으면 무의미”
- 당정, 가상자산 과세 유예 결론 못 내
- 與 “조희대 국정조사 통해 ‘정치 개입·권한 남용 의혹’ 낱낱이 규명”
소액신용대출 외면하는 저축은행…1년새 1600억↓
주요 저축은행이 축소 앞장…12~46% 줄여
총량규제 적용·금리인하 압박에 업계 유인 감소
대안 없는 저신용자, 사금융 내몰려
총량규제 적용·금리인하 압박에 업계 유인 감소
대안 없는 저신용자, 사금융 내몰려
작성 : 2019년 03월 06일(수) 15:54 가+가-
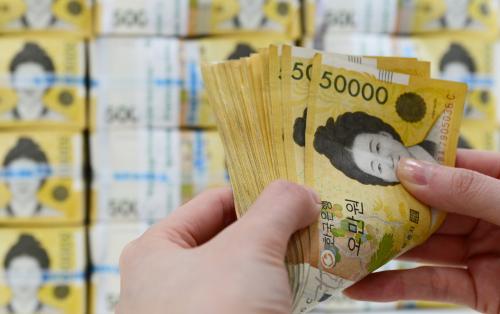
저축은행 소액신용대출 시장이 급격히 쪼그라들고 있다. 업계 전체로는 1년 만에 1600억원 이상 규모가 줄었고 주요 업체들 가운데서는 50% 가까이 줄인 곳도 있었다.
저축은행업권이 금리인하 압박에 대출총량규제까지 적용받자 소액신용대출 운영에 대한 유인을 느끼지 못한 결과로 해석된다. 이에 따라 급전이 필요한 저신용자들은 제도권 금융 밖으로 내몰리는 모양새다.
6일 금융감독원 금융통계정보시스템을 보면 지난해 3분기 기준 저축은행 소액신용대출 총액은 7882억4000만원으로 전년(9539억5200만원) 대비 17.4%(1657억1200원) 감소했다.
꾸준히 성장하고 있는 저축은행 총대출과 비교하면 소액신용대출 감소세가 더욱 두드러진다.
저축은행 총대출은 ▲2016년 9월 41조1832억7100만원 ▲2017년 9월 49조3938억2500만원 ▲지난해 9월 57조2720억5600만원 등으로 매년 약 8조원씩 늘었다. 반면 이 기간 소액신용 대출은 2016년 9월 1조764억8100만원에서 매년 1000억원 이상 줄었다.
특히나 주요 저축은행들이 소액신용대출 축소에 앞장서는 모양새다.
SBI저축은행의 소액신용대출은 2016년 9월 1043억1600만원에서 지난해 9월 909억9700만원으로 12.8% 줄었다. OK저축은행은 14.6%(2695억300만원→2302억7300만원), 웰컴저축은행은 23.0%(2047억4300만원→1576억4400만원), 애큐온저축은행은 32.1%(355억5700만원→231억2800만원), JT친애저축은행은 46.3%(443억2800만원→237억8400만원) 줄였다.
저축은행들이 소액신용대출 운영이 득보다 실이 많다고 판단한 결과로 풀이된다.
업계 관계자는 “300만원 이하 소액신용대출 이용자들은 신용등급이 낮은 편이다. 긴급대출에 가까워 연체확률이 높고 실제로도 높다”며 “대출 총량규제가 적용되면서 중금리대출보다 리스크가 높은 소액신용대출에서 손을 놓는 상황”이라고 설명했다.
또 “소액신용대출은 단기간에 빌려주면서 높은 연이율로 이익을 얻을 수 있지만 한편으로는 저축은행의 평균금리가 높아진다”며 “금리 관리 차원에서 부담스러운 측면이 있다”고 덧붙였다.
금융당국의 가계부채 관리와 금리 인하 방침이 외려 어려운 이들의 대출절벽으로 이어진다는 지적이다.
특히 평균금리 인하에 대한 관심이 높을 수록 소액신용대출의 감소세도 빨라질 전망이다. 저축은행 소액신용대출이 막히면 기존 이용자들은 제도권 밖의 사금융을 이용할 수밖에 없다. 당초 목적과는 정반대의 결과가 나타나는 셈이다.
금융권 관계자는 “긴급대출이 필요한 저신용자들이 기존 대출을 이용하지 못하고 있다. 햇살론 등 정책금융을 이용할 수 있으면 다행이지만 정책금융이 이들을 모두 포용하기에는 무리가 있어 대출절벽에 따른 생활고를 호소하는 사례가 늘어날까 우려된다”고 전했다.
/명준성 기자
편집팀 기사 더보기
tdh1234@naver.com


많이 본 뉴스
종합
- 1여야, 외통위서 ‘한미 동맹’ 공방… “할 말 해야” vs “위기 경고”
- 2전남광주 올 가을 첫 ‘한파주의보’… 강바람에 3도 안팎 추위
- 319년 네타냐후, 재집권 심판대… 野과반 무산시 재선거 촉각
- 4‘한강버스 리베이트 의혹’ 반부패수사대 배당… 서울시 관계자 조사
- 5‘정치혁명’ 성공한 세르비아 학생운동, 정부 구성·기조 불투명
- 6여수밤바다 불꽃축제 31일 개최…안전관리 인력 570명 투입
- 7“트럼프, 유엔총장에 헝가리 오르반 지지”… 유럽 “웃기는 소리”
- 8광주 시내버스 개편 31일 시행… “변경노선 확인을”
- 9與, ‘조희대 국정조사’ 내달 5일 본회의 목표
- 10정은경 “비만치료제 관리급여 검토… 조리원 부가서비스 조사”
뉴스
- 1여야, 외통위서 ‘한미 동맹’ 공방… “할 말 해야” vs “위기 경고”
- 2전남광주 올 가을 첫 ‘한파주의보’… 강바람에 3도 안팎 추위
- 3‘한강버스 리베이트 의혹’ 반부패수사대 배당… 서울시 관계자 조사
- 4與, ‘조희대 국정조사’ 내달 5일 본회의 목표
- 5정은경 “비만치료제 관리급여 검토… 조리원 부가서비스 조사”
- 6임성근 징역 3년 확정… 유족 “원통”·특검 “아쉽지만 존중”
- 73인 면접에 최고·최저점 제외 등 … 광주 공공채용 허점
- 8광주 노동자 10명중 4명 비정규직, 월급은 절반
- 9‘턱 없는 무대, 끝 없는 예술’예술날개 페스티벌
- 10고흥 우주발사체 국가산단 조성 본격화… 11월 승인 고시 전망
시군별뉴스
- 1여수밤바다 불꽃축제 31일 개최…안전관리 인력 570명 투입
- 2“美, 중간선거 후 이란 대규모 공습 검토… 걸프국에 대비 지시”
- 3광양제철소, 사랑의열매 기부 물적부문 대상 수상
- 4장흥 정남진도서관, 가족과 함께하는 ‘문학별빛 캠프’ 운영
- 5완도군, 미래 혁신위원회 위원·읍면 정책 참여단 모집
- 6네타냐후, 승리 선언에도 과반 불투명… 野 ‘아랍 연정’ 차단
- 7광산구, 10‧29 이태원 참사 4주기 추모
- 8월출산국화축제장에 우리꽃 매력 더해진다
- 9대선 패배 보우소나루, 출국금지 직후 美입국… 룰라 “수치스럽다”
- 10목포대, LPGA ‘BMW 레이디스 챔피언십 2026’ 운영 지원
오피니언
- 1농수특산물에 먹거리·볼거리… ‘해남미남축제’ 30일 개막
- 2화순군, 제3회 도곡 농특산물 대축제 성황리 개최
- 3올 가을 강진만 갈대숲에서 놀고 만들고 기록한다
- 4신안군 하의면 하늘바다농장, 어르신을 위해 왕새우 150kg 기부
- 5신안군, “벼 수매 전 무료 안전성 검사 받으세요”
- 6LPGA ‘BMW 레이디스’ 해남서 22일 개막
- 7“어르신 건강하세요” 해남군, 노인의 날 기념행사
- 8화순군-남도의병역사박물관, 2027년 남도의병 특별전 맞손
- 9화순 고인돌 가을꽃 전시, 11월 15일까지 연장
- 10대한민국자생란대전 31일 신안서…“2000여점 한자리에”
Copyright © 2019 대한일보. All Rights Reserverd.