


최신기사
- 이정현 “윤석열,검찰총장시절 ‘자백 안 하면 기소해 고통받게 하라’고 해”
- ‘680억’ 빛가람복합문화체육센터 누수
- 李 “성장 과실 대기업만 집중 상생협력 패러다임 전환해야”
- 李 “중수청 지휘감독, 대통령 책임 포기하는 건 헌법 위반 탄핵 사유”
- 이란 강경파, ‘핵 양보 중재안’에 격분… 갈리바프 “美에 전할말 없다”
- 메타에 33조원 ‘벌금 폭탄’… 美법원 “11년간 이용자 속여”
- 김민석 “조희대 탄핵, 국민 설득 필요”
- 군 “北 대남 확성기 정비 모습 확인… 신규 무기 배치는 식별 안돼”
- 주호영 “5·18 유공자 명단 공개해야”… 민형배 “2차 가해 우려”
- 전남광주특별시 첫 국감… 반도체·통합 비효율 ‘도마’
내년 세계경제 3.0% 성장… ‘트럼피즘’에 주요국 희비
美, 완만한 성장세 주도… 정책기조 변화는 세계경제 영향
대중제재 현실화시 中 경제성장률 0.4%↓ 인도는 0.3%↑
국채금리는 변동성 확대된 후 장기적으론 완만한 하락세
대중제재 현실화시 中 경제성장률 0.4%↓ 인도는 0.3%↑
국채금리는 변동성 확대된 후 장기적으론 완만한 하락세
작성 : 2024년 11월 14일(목) 16:37 가+가-
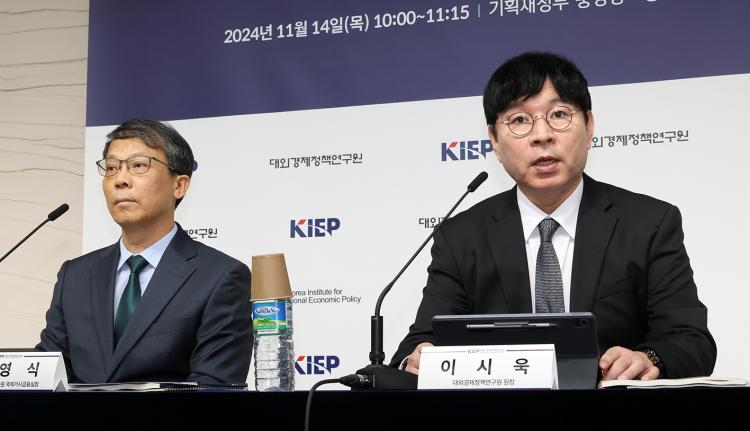
국책연구기관인 대외경제정책연구원(KIEP)가 내년도 세계 경제성장률 전망치를 3.0%로 예상했다. KIEP는 주요 선진국 간 성장세가 차이를 보일 수 있다는 이유로 올해 상반기에 예상했던 전망치인 3.2% 대비 0.2% 포인트(p) 하향 조정했다.
미국을 비롯해 유럽연합(EU), 영국, 중국, 인도, 아세안, 러시아, 브라질 등 주요국을 포함한 올해 세계 경제성장률 전망은 종전 대비 0.1%p 상향 조정한 3.1%를 제시했다. 미국의 강한 성장과 인도, 아세안 국가들의 성장세를 고려한 수치다.
KIEP는 14일 이 같은 내용이 담긴 ‘2025년 세계경제 전망’을 발표했다. 이번 전망에선 ▲세계경제 전망 ▲국제금융시장 및 국제상품시장 ▲선진국 경제 ▲신흥국 경제 등의 내용을 담았다.
정영식 KIEP 국제거시금융실장은 “트럼프 전 대통령의 공약 중 관세정책이 추진되는 가운데 주요국이 금리 인하를 추진하고 있는 것을 감안하더라도 여전히 제약적인 금리 수준으로 인해 경제에 부담을 줄 수 있고 고부채 문제가 남아있다고 보기 때문에 세계 경제성장률을 하향 조정했다”고 설명했다.
KIEP는 내년도 세계 경제성장률을 3.0%로 전망한 것과 관련해 ‘강화되는 트럼피즘, 심화되는 성장격차’를 키워드로 내세웠다. 미국 신행정부 출범과 자국우선주의 보호무역주의 심화가 세계 경제에 영향을 줄 수 있다는 전제가 깔렸다.
내년도 세계 경제는 코로나 이전인 2015~2019년 평균 경제성장률 3.4% 대비 0.4%p 낮을 것으로 전망된다. 주요국의 경제성장률도 미국(0.4%), 유로지역(0.7%), 중국(3.6%), 인도(0.1%), 아세안(0.4%) 등의 차이가 날 수 있다고 봤다.
선진국의 경우 미국의 상대적 성장 우위가 지속되면서 유로지역, 일본 등 주요 선진국간 성장세 희비가 엇갈릴 수 있다는 예상을 내놨다. 미국의 내년도 경제성장률은 2.1%로 예상했다. 종전 예상치 대비 0.4%p 증가한 수치다.
KIEP는 미국의 관세인상, 세제 개편 등 트럼프 재집권에 따른 정책 방향 전환과 보호무역주의 강화가 불확실성을 높이는 요인이지만 감세 조치가 빠르게 시행된다는 전제하에 안정적인 성장세를 보일 수 있다고 전망했다.
유로지역은 1.3%의 경제성장률을 예상했다. 독일 0.8%, 프랑스 0.9%, 이탈리아 0.9%, 스페인 2.2% 등이다. 유로지역의 주요 국가들의 내년도 경제성장률은 0.1~0.7%p 하락할 수 있다고 내다봤다.
일본은 수출 감소 및 기업실적 둔화가 예상되는 가운데 올해 기저효과, 차세대 산업 부문의 투자 증가, 새내각의 경제정책 등으로 인해 종전 예상치와 동일한 1.0% 경제성장률을 기록할 수 있다고 추정했다.
주요 신흥국들은 미국과의 지정학적 거리와 글로벌 정책 불확실성에 따라 차별적 영향을 받을 수 있고 이에 따른 경제성장률 등락이 발생할 수 있다는 예상이다.
중국의 경우 내수를 지지하기 위한 경기 부양책을 실시했지만 수출 의존도가 높은 상황에서 트럼프 행정부의 추가 관세 도입과 대중제재가 현실화되면 종전대비 0.4%p 하락한 4.1% 경제성장률을 기록할 수 있다고 전망했다.
인도는 트럼프 행정부의 반이민 정책, 보호무역주의가 부정적 영향을 줄 수 있지만 공급망 재편, 유가 하락에 따른 반사이익으로 견고한 성장세가 내년에도 지속될 수 있다는 예상이다. KIEP가 예상한 인도의 내년도 경제성장률은 6.8%로 올해 5월 예상한 6.5% 대비 0.3%p 증가했다.
아세안 5개국은 양호한 민간소비, 정부지출, 외국인 투자 등에 힘입어 내년도 4.7% 성장세를 전망했다. 미중 갈등 및 대외 리스크에 따른 영향을 감안해 당초 예상 경제성장률 대비 0.1%p 하락할 수 있다고 봤다.
러시아와 브라질은 각각 1.7%, 2.0%의 경제성장률을 기록할 수 있다고 추정했다. 러시아는 우크라이나와의 전쟁이 노동 가용성 생산능력 감소로 이어져 경제성장률의 소폭 하락을 예상했고 브라질은 민간 부문 구매력 향상 및 신산업 정책 효과로 안정된 성장세를 예상했다.
KIEP는 트럼프 2기 정부의 정책 추진 강도 및 시기에 따라 미국 등 주요국의 국채금리 변동성이 확대될 수 있지만 완만한 하락세를 보일 수 있다고 봤다.
국채금리의 변동성 확대 요인은 트럼프 2기 정부의 관세 인상, 불법 이민 차단, 감세 정책에 따른 인플레이션 재발 등이다. 물가상승률이 높아질 경우 금리 인하 속도와 폭이 축소될 수 있다는 분석이다.
미국의 경우 고용시장 및 성장세 둔화를 막기 위한 방안으로 추가적인 금리 인하를 단행할 수 있다는 예상이다. 미국 연방준비제도(Fed·연준)가 2025년 100bp(1bp=0.01%포인트), 2026년 50bp 인하에 나설 수 있다고 추정했다.
KIEP는 유로 지역도 경기 부진과 물가 상승세 둔화를 고려해 금리 인하에 나설 수 있다고 전망했다. 유럽중앙은행(ECB)은 올해 6월 기준금리를 0.25%p 내렸고 9월과 10월에도 인하해 3.4% 수준으로 낮춘 상황이다.
일본의 경우 실질임금 회복 추이 및 엔·달러 환율 움직임에 따라 추가적인 금리 인상 가능성을 열어놨다. 다만 일본은행의 추가적인 금리 인상이 금융시장 불안정성을 가중시킬 수 있다는 우려가 있다고 전했다.
정 실장은 “최근 국채금리가 올라가는 것은 실질성장률도 있지만 인플레이션이 더욱 크게 작용하고 있다”며 “현재 미국 경제의 흐름은 완만하게 둔화되는 방향으로 지속되고 있는데 미 연준이 예상했던 금리 인하보다 기간이 짧아지고 폭도 약화될 것으로 본다”고 점쳤다.
이종재 기자 jhtym@naver.com


많이 본 뉴스
종합
- 1이정현 “윤석열,검찰총장시절 ‘자백 안 하면 기소해 고통받게 하라’고 해”
- 2의무 탄소배출권 생성과 글로벌 표준 평가로 ESG 시장의 새 기준에 도전
- 3광주도시공사,‘제17회 사회공헌대축전’ 종합대상 수상
- 4민주·혁신당 ‘조희대 탄핵’ 회동… 與 “탄핵 근거 확인 위한 국조 검토”
- 5이 대통령, ‘명예훼손 피소’ 유시민 처벌불원 의사… 경찰에 전달 예정
- 6북구 ‘노사가 함께하는 소통 교육’
- 7‘입찰방해 혐의’ 조사받은 선관위 직원 숨져… 특검 “강압 없었다”
- 8서구, 음악·책·맨발 등 취향 따라 즐기는 축제 선봬
- 9북 박정천·김여정, ‘남부국경’ 시찰… “적 도발 시 즉시 반격”
- 10與, ‘소방 설화’ 추미애·부승찬에 경고 조치
뉴스
- 1이정현 “윤석열,검찰총장시절 ‘자백 안 하면 기소해 고통받게 하라’고 해”
- 2민주·혁신당 ‘조희대 탄핵’ 회동… 與 “탄핵 근거 확인 위한 국조 검토”
- 3이 대통령, ‘명예훼손 피소’ 유시민 처벌불원 의사… 경찰에 전달 예정
- 4‘입찰방해 혐의’ 조사받은 선관위 직원 숨져… 특검 “강압 없었다”
- 5북 박정천·김여정, ‘남부국경’ 시찰… “적 도발 시 즉시 반격”
- 6與, ‘소방 설화’ 추미애·부승찬에 경고 조치
- 7‘680억’ 빛가람복합문화체육센터 누수
- 8李 “성장 과실 대기업만 집중 상생협력 패러다임 전환해야”
- 9김민석 “조희대 탄핵, 국민 설득 필요”
- 10주호영 “5·18 유공자 명단 공개해야”… 민형배 “2차 가해 우려”
시군별뉴스
- 1李 “중수청 지휘감독, 대통령 책임 포기하는 건 헌법 위반 탄핵 사유”
- 2이란 강경파, ‘핵 양보 중재안’에 격분… 갈리바프 “美에 전할말 없다”
- 3메타에 33조원 ‘벌금 폭탄’… 美법원 “11년간 이용자 속여”
- 4군 “北 대남 확성기 정비 모습 확인… 신규 무기 배치는 식별 안돼”
- 5기준금리 동결… 다음 인상은? “11월 재개” vs “내년 초로”
- 6광산구, 지역사회 연대 ‘좋은 일자리’
- 7남구, 고1 대상 ‘28학년도 대입 준비’ 돕는다
- 8광주도시공사,현장 근로자 산업안전체험 교육 ‘성료’
- 9북구, 비엔날레 광장서 빛과 공연 어우러진 문화콘서트
- 10K-water 영·섬유역협력단, 보성군 자립준비청년 위해 800만 원 기탁
오피니언
- 1강진군, 강진만 춤추는 갈대축제 24일 개막
- 2화순군, 고인돌 가을꽃 축제 기념‘먹깨비’ 이벤트
- 3화순군, 신규 공직자 43명과 함께 ‘화순 바로알기 투어’ 진행
- 4해남군 청년공공임대주택 11월 준공, 입주자 모집
- 5신안군 지도읍 생활안전협의회, ‘지도사랑 나눔 천사 기부 릴레이’ 성금 100만 원 기탁
- 6해남군, “자원순환의 모든 것, 축제처럼 즐겨요”
- 7강진군 원도심, 통째로 방탈출 무대 된다
- 8올 가을 강진만 갈대숲에서 놀고 만들고 기록한다
- 9화순군, 제3회 도곡 농특산물 대축제 성황리 개최
- 10화순 고인돌 가을꽃 축제, 특별한 가을 정원 선보여
Copyright © 2019 대한일보. All Rights Reserverd.